
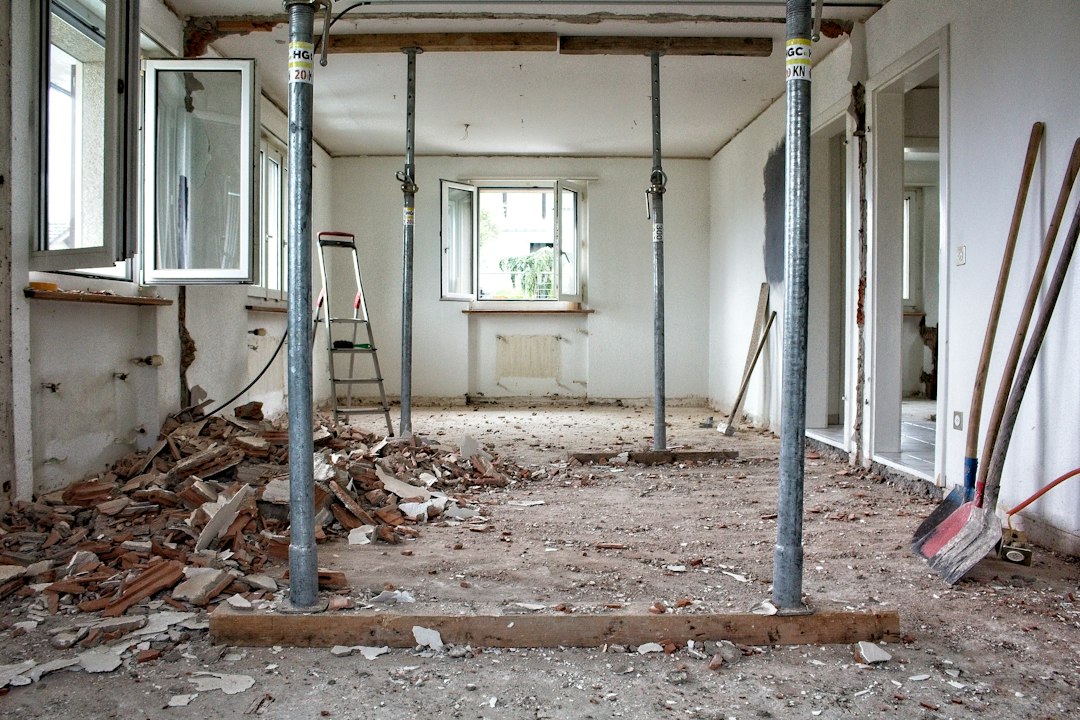
Wie een huis bezit, is er nooit klaar mee. Het ene jaar de badkamer, het jaar daarop de kozijnen en ondertussen wil je ook isoleren. De grote vraag is niet wat je aanpakt, maar hoe je het betaalt: uit spaargeld, of financier je (een deel van) de verbouwing?
Waarom je woning stap voor stap verbeteren beter werkt
Alles in één keer aanpakken klinkt aantrekkelijk, maar grote projecten lopen bijna altijd uit in tijd en geld. Doe je alles tegelijk, dan heb je nergens ruimte om bij te sturen.
In stappen verbouwen spreidt de kosten, zodat je minder in één keer hoeft te lenen of te sparen. Je stelt prioriteiten: eerst wat kapot is of energie verspilt, daarna wat mooi is. En je houdt je buffer intact.
Een logische volgorde die in veel woningen goed werkt: eerst de schil (dak, gevel, isolatie, kozijnen), dan de installaties (verwarming, elektra, ventilatie) en pas daarna de afwerking zoals keuken, badkamer en vloeren.
Wanneer betaal je een verbouwing uit spaargeld?
De eenvoudigste regel: als je de klus kunt betalen zonder dat je daarna wakker ligt, betaal je uit eigen zak. Geld lenen kost altijd geld, en rente die je niet hoeft te betalen is de goedkoopste besparing die er is.
Spaargeld inzetten kan logisch zijn als het om een kleine of middelgrote klus gaat en je na de verbouwing voldoende financiële buffer overhoudt. Kijk daarbij naar je totale financiële situatie, niet alleen naar het bedrag dat op je spaarrekening staat.
Houd altijd een buffer over
Een veelgemaakte fout is om vrijwel het volledige spaarsaldo in een verbouwing te steken. Valt kort daarna bijvoorbeeld de wasmachine uit of ontstaat er een andere onverwachte rekening, dan ontbreekt de ruimte om die tegenvaller op te vangen. Houd daarom een buffer aan die past bij je huishouden, vaste lasten en risico op onverwachte uitgaven.
Verbouwing financieren: wanneer is dat wel verstandig?
Er zijn situaties waarin wachten tot je genoeg gespaard hebt juist duurder uitpakt, of simpelweg niet realistisch is. Dan kan verbouwing financieren via een lening een optie zijn, mits de maandlasten verantwoord binnen je budget passen.
Denk aan een aanbouw of dakkapel die direct woonoppervlak toevoegt, of aan verduurzaming: isolatie, een warmtepomp of zonnepanelen verlagen je energiekosten. Komt die besparing in de buurt van de maandlasten, dan betaalt de verbouwing zichzelf deels terug.
Bij noodzakelijk onderhoud, zoals een lekkend dak of een versleten installatie, is uitstellen bovendien niet altijd verstandig. Als voldoende spaargeld ontbreekt, kan een lening met een vaste rente en looptijd een manier zijn om de kosten gespreid te betalen, mits de maandlasten verantwoord binnen het budget passen.
Maak vooraf een eerlijke kostenlijst en reserveer daarnaast een aparte post voor onvoorziene tegenvallers. Kies de looptijd niet langer dan nodig: hoe korter, hoe minder rente je in totaal betaalt.
Lening of hypotheek? Zo maak je de keuze
Wie besluit te financieren, staat voor de volgende vraag: lening of hypotheek? Het antwoord hangt af van het bedrag, je situatie en hoe snel je het geld nodig hebt.
Je hypotheek verhogen klinkt aantrekkelijk vanwege de lagere rente, maar je hebt vaak een taxatie nodig, er zijn advies- en notariskosten en het traject duurt weken tot maanden. Bij een kleiner bedrag wegen die kosten flink mee. Bovendien loopt een hypotheek vaak dertig jaar, waardoor je over een verbouwing van vandaag nog decennia rente betaalt.
Een persoonlijke lening kent doorgaans geen taxatie- of notariskosten en heeft meestal een kortere looptijd dan een hypotheek. De rente kan hoger liggen, maar door de kortere looptijd kan het verschil in totale kosten anders uitpakken dan de rente alleen doet vermoeden. Bij een relatief kleinere verbouwing kunnen de bijkomende kosten van het verhogen van een hypotheek zwaarder meewegen. Vergelijk daarom niet alleen de rente, maar ook advies-, taxatie- en eventuele notariskosten, de looptijd en de totale kosten. Let daarnaast op de voorwaarden voor extra aflossen en vergelijk meerdere aanbieders.
Wat kost verbouwen eigenlijk?
Een goede keuze tussen sparen en financieren begint bij een realistisch beeld van de kosten. Vraag meerdere offertes op en let op wat wel en niet is inbegrepen: sloopwerk, puinafvoer, elektra en stucwerk vallen regelmatig buiten een offerte.
Wil je vooraf een indicatie van de prijzen voor veel voorkomende verbouwingen? Vereniging Eigen Huis heeft een handig overzicht over wat verbouwen kost, waarmee je een eerste inschatting maakt voordat je offertes aanvraagt.


